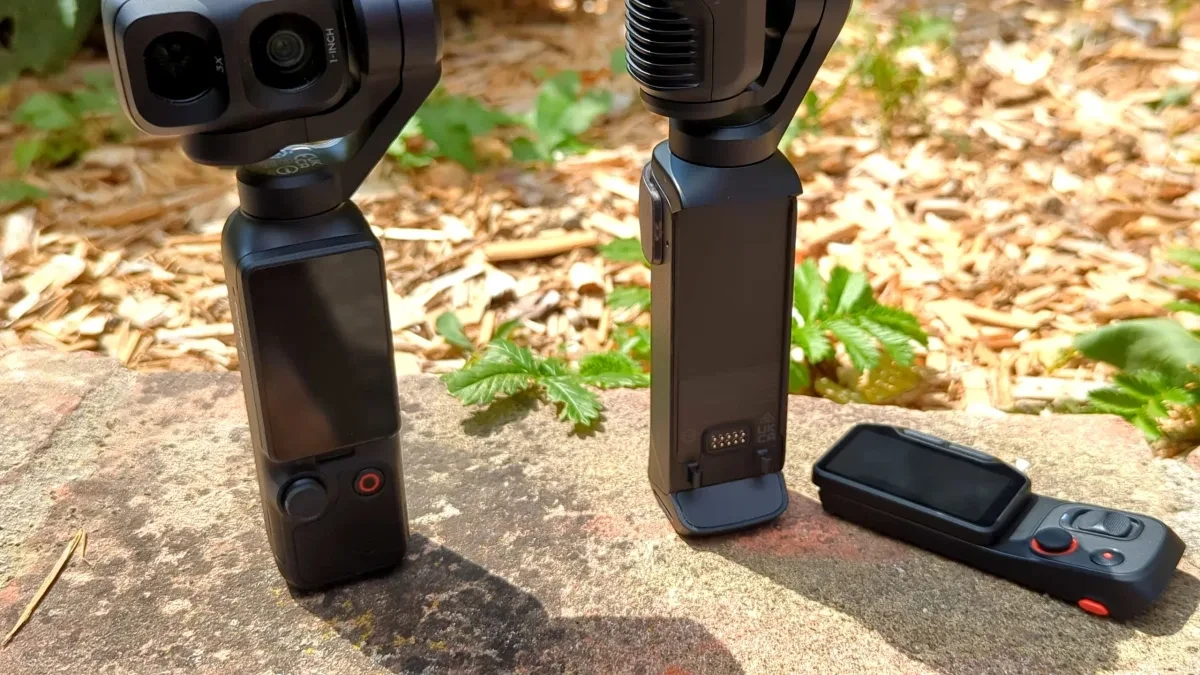
Peta kekuatan industri pencitraan digital global mengalami pergeseran drastis. Berdasarkan laporan terbaru yang membandingkan data dari lembaga riset pasar IDC dan asosiasi industri Jepang CIPA, pabrikan kamera gaya hidup asal Tiongkok kini mendominasi volume penjualan unit secara masif.
Dominasi ini dipimpin oleh DJI dan Insta360, yang secara mengejutkan berhasil menjual kamera mirrorless dan perangkat genggam dalam jumlah melampaui gabungan seluruh produsen tradisional Jepang. Fenomena ini sekaligus menandai era baru persaingan teknologi pencitraan portabel di pasar global.
Perbandingan Volume Penjualan Global
Hampir seluruh pabrikan kamera kawakan dunia berpusat di Jepang dan bernaung di bawah Camera & Imaging Products Association (CIPA). Nama besar seperti Canon, Sony, Nikon, Fujifilm, Panasonic, hingga Casio telah lama memegang kendali penuh atas standar industri fotografi.
Namun, data industri menunjukkan bahwa DJI dan Insta360 kini menjual kamera mirrorless dua kali lipat lebih banyak jika digabungkan dari seluruh pabrikan Jepang. DJI bahkan mencatatkan pencapaian luar biasa dengan menjual unit lebih banyak seorang diri dibanding seluruh anggota CIPA secara kolektif.
Dominasi Kamera Genggam dan Penurunan GoPro
Segmen kamera genggam yang mencakup action camera, kamera 360 derajat, dan kamera gimbal dikuasai secara mutlak oleh pabrikan Tiongkok. Sembilan dari sepuluh unit kamera genggam yang dikapalkan di seluruh dunia saat ini berasal dari DJI atau Insta360.
Kondisi ini membuat sisa pangsa pasar harus diperebutkan oleh pemain lain, termasuk GoPro yang penjualannya dilaporkan hampir terpangkas separuh dibanding tahun sebelumnya. Menariknya, kategori kamera gimbal kini berhasil melampaui popularitas action camera konvensional dan memegang porsi terbesar di pasar.
Pencapaian Angka Pengiriman dan Profitabilitas
Sepanjang 2025, DJI sukses mengirimkan lebih dari 10 juta unit kamera genggam, sebuah pencapaian milestone yang belum pernah diraih sebelumnya. Sebagai perbandingan, seluruh anggota CIPA secara gabungan mencatatkan pengiriman 9.4 juta kamera, yang mencakup mirrorless, DSLR, dan kamera saku, dengan 6.3 juta di antaranya merupakan kamera mirrorless.
Kendati demikian, volume pengiriman yang masif tidak serta-merta mencerminkan kondisi finansial yang serupa di setiap lini. Insta360 mengalami penurunan keuntungan hingga hampir 94 persen akibat tingginya biaya penyimpanan, investasi teknologi 360, beban inventaris, serta persaingan harga yang sangat ketat.
Deviasi Pasar Antara Konsumer dan Profesional
Di sisi lain, anggota CIPA justru mencatatkan tren yang berbeda. Meskipun volume pengiriman unit mengalami sedikit penurunan, nilai dari pengiriman tersebut serta tingkat keuntungan secara keseluruhan justru merangkak naik.
Kondisi ini mengindikasikan bahwa industri kamera sedang terbelah menjadi dua jalur utama. Di satu sisi terdapat produk massal konsumer yang harganya semakin terjangkau namun harus bersiap menghadapi ancaman kecanggihan kamera smartphone. Di sisi lain, pasar kamera profesional berlensa interchangable dengan nilai jual tinggi tetap bertahan di jalurnya sendiri.