China memperlebar jarak dari Amerika Serikat dalam pemasangan robot industri sepanjang 2025. Laporan World Robotics 2026 dari International Federation of Robotics (IFR) mencatat 600.000 robot baru dipasang di seluruh dunia, naik 11 persen dibandingkan tahun sebelumnya. China menyumbang 354.000 unit atau 59 persen dari total tersebut.
Amerika Serikat memang menyalip Jepang dan menjadi pasar robot industri terbesar kedua di dunia, tetapi skalanya masih jauh di bawah China. Pemasangan robot baru di AS naik 12 persen menjadi hampir 38.500 unit, atau hanya mendekati sepersepuluh basis robot terpasang China. Angka ini memperlihatkan bahwa pertumbuhan otomasi tidak berlangsung merata antarnegara.
China Menjadi Pusat Pertumbuhan Robot Industri
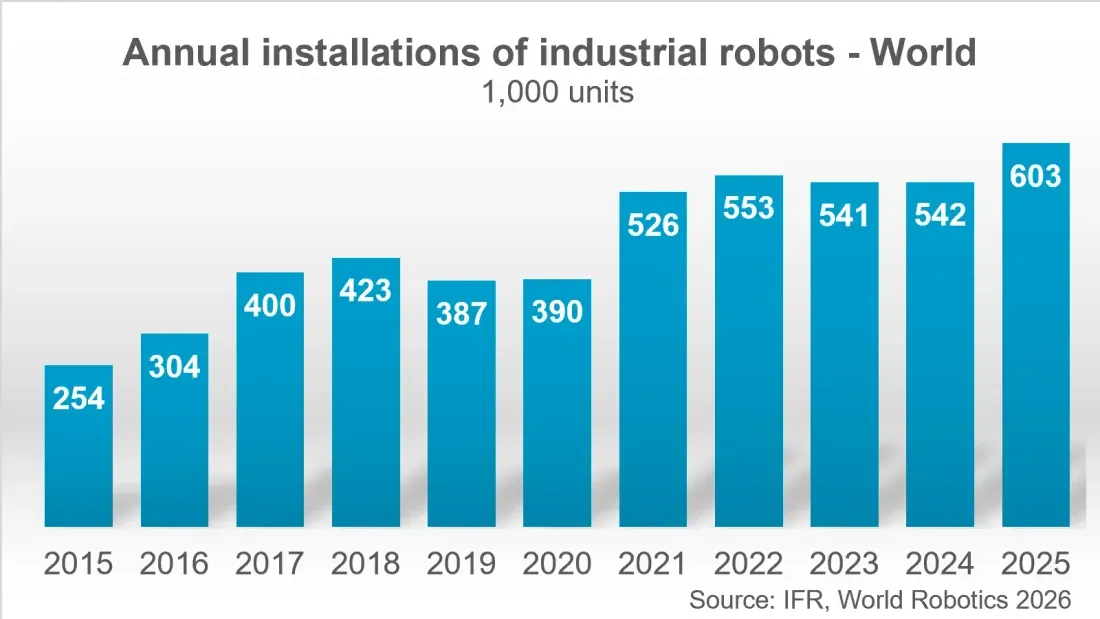
IFR merilis laporan terbarunya pada 24 September 2026 dengan gambaran pertumbuhan kuat di industri robot global. Sekitar 5 juta robot industri kini beroperasi di seluruh dunia, naik 9 persen dari tahun sebelumnya. Basis robot tersebut bahkan telah berlipat ganda dalam tujuh tahun.
Pertumbuhan paling cepat terjadi di Asia. Pemasangan robot baru di kawasan tersebut meningkat 20 persen secara tahunan, jauh di atas rata-rata global. China menjadi pendorong utama karena menyerap 354.000 unit dari 600.000 robot yang dipasang sepanjang 2025.
Besarnya angka China tidak hanya menunjukkan permintaan dari pabrik, tetapi juga menandai skala penerapan otomasi yang semakin luas. Bagi perusahaan manufaktur, robot industri dapat membantu menjalankan pekerjaan berulang dengan pola kerja yang lebih konsisten. Namun, laporan IFR tidak merinci jenis robot, merek perangkat, atau pembagian penggunaan berdasarkan sektor untuk seluruh pasar China.
Pihak IFR juga belum merinci spesifikasi arsitektur AI pada robot yang digunakan di tiap negara. Karena itu, angka pemasangan tidak bisa langsung dipakai untuk menilai kemampuan perangkat, tingkat kecerdasan sistem, atau kualitas hasil produksi. Data tersebut lebih tepat dibaca sebagai ukuran adopsi industri.
Amerika Serikat Menyalip Jepang, Tetapi Belum Mendekati China
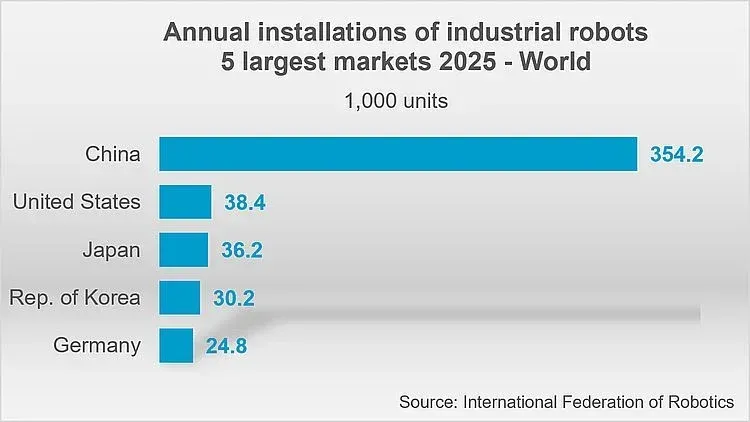
Amerika Serikat mencatat kenaikan pemasangan robot sebesar 12 persen pada 2025, hingga hampir 38.500 unit. Pertumbuhan ini cukup untuk membuat AS melewati Jepang sebagai pasar robot industri terbesar kedua di dunia.
Posisi tersebut penting bagi sektor manufaktur AS, tetapi jaraknya dari China tetap lebar. Jumlah pemasangan baru AS hanya sekitar sepersepuluh basis robot terpasang China, menurut laporan IFR. Perbandingan ini menunjukkan bahwa status pasar terbesar kedua belum berarti AS memiliki kapasitas otomasi yang setara dengan China.
Jepang justru mengalami penurunan 19 persen dalam pemasangan unit baru. Negara itu masih menjadi pasar robot terbesar kedua di Asia, tetapi kinerja 2025 menunjukkan perlambatan dibandingkan tahun sebelumnya. Laporan tersebut tidak menjelaskan satu penyebab tunggal untuk penurunan Jepang, sehingga faktor spesifik di baliknya belum dapat dipastikan.
Bagi pembaca yang mengikuti perkembangan AI dan robotika, pergeseran ini memperlihatkan perbedaan antara pengembangan teknologi dan penerapan dalam skala pabrik. Kemajuan machine vision, sensor, dan AI dapat meningkatkan kemampuan robot, tetapi jumlah pemasangan tetap bergantung pada kebutuhan industri, tenaga kerja, serta keputusan investasi perusahaan.
Jerman Memimpin Eropa dengan Pertumbuhan Lebih Lambat
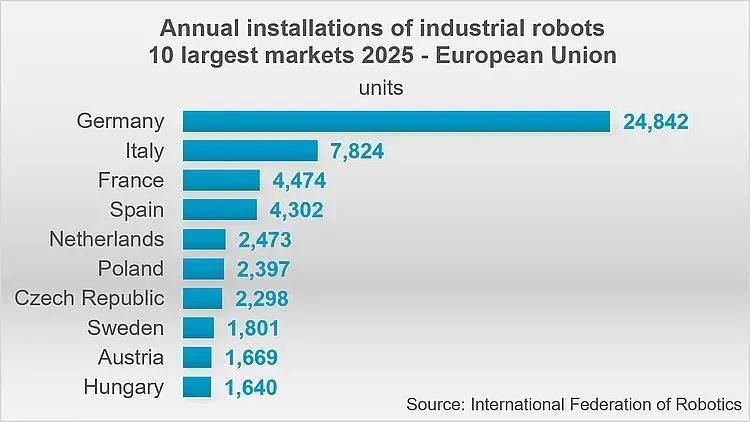
Jerman menjadi pasar robot industri terbesar di Eropa dan menyumbang 41 persen dari seluruh pemasangan robot di benua tersebut. Meski demikian, jumlah unit baru di negara itu turun 8 persen menjadi kurang dari 25.000 unit pada 2025. Pertumbuhan tahunannya tercatat sekitar 2 persen.
Industri otomotif masih menjadi pengguna robot industri terbesar di Jerman. Porsinya mulai menurun, menurut IFR. Perubahan ini dapat menunjukkan bahwa pemakaian robot perlahan menyebar ke sektor lain, meski laporan tidak menyebutkan sektor apa saja yang mengalami peningkatan.
Data Jerman juga memperlihatkan bahwa pasar dengan basis industri kuat tidak otomatis mencatat kenaikan pemasangan setiap tahun. Jumlah robot baru bisa dipengaruhi siklus investasi, kebutuhan produksi, dan perubahan struktur sektor pengguna. Karena itu, angka penurunan tahunan perlu dibaca bersama basis robot yang sudah terpasang.
Bagi perusahaan di Tanah Air, perkembangan tersebut memberi satu pelajaran praktis: adopsi robot tidak cukup dinilai dari tren AI atau jumlah perangkat yang tersedia. Perusahaan perlu mengaitkan investasi dengan jenis pekerjaan, kemampuan sensor, kebutuhan pemeliharaan, dan alur kerja yang hendak diperbaiki.
AI Mendorong Gelombang Pemasangan Baru
IFR memperkirakan pemasangan robot industri akan kembali tumbuh 9 persen pada 2026. Perkiraan itu didorong kemajuan AI, machine vision, teknologi sensor, kekurangan tenaga kerja terampil, serta perubahan demografi.
AI dapat membantu robot mengenali objek, membaca kondisi lingkungan, dan menyesuaikan tindakan berdasarkan data sensor. Namun, laporan IFR tidak menyebut model AI, jenis prosesor, kecepatan inferensi, atau tingkat akurasi yang dipakai pada robot-robot tersebut. Klaim tentang efisiensi dan keandalan tetap harus menunggu data teknis dari produsen atau pengujian langsung.
Pertumbuhan pemasangan juga tidak otomatis berarti seluruh pekerjaan manusia akan tergantikan. Data IFR hanya menghitung robot industri baru dan basis perangkat yang beroperasi. Laporan tersebut tidak mengukur dampak terhadap jumlah pekerja, jenis pekerjaan yang berubah, maupun peningkatan produktivitas di setiap negara.
Bagi pengelola pabrik, manfaat paling jelas berada pada pekerjaan yang berulang, terstruktur, dan membutuhkan konsistensi. Sebaliknya, lingkungan kerja yang sering berubah dapat menuntut sensor, perangkat lunak, dan pengawasan manusia yang lebih baik. Biaya penerapan serta kebutuhan tenaga ahli juga belum dijabarkan dalam laporan ini.
Menakar Arti Data Robotika bagi Industri
Laporan World Robotics 2026 menegaskan tiga hal. China memimpin jauh dengan 354.000 robot baru, pasar global mencapai rekor 600.000 pemasangan, dan AS berhasil menyalip Jepang meski volumenya masih sangat kecil dibandingkan China.
Kelebihan utama tren ini adalah bertambahnya kapasitas otomasi untuk pekerjaan berulang, terutama ketika industri menghadapi kekurangan tenaga kerja terampil dan perubahan demografi. Perkiraan pertumbuhan 9 persen pada 2026 juga menunjukkan bahwa penggunaan AI, sensor, dan machine vision masih menjadi pendorong penting.
Catatan teknisnya jelas. Jumlah robot tidak sama dengan tingkat kecerdasan, produktivitas, atau keamanan sistem. IFR belum memerinci spesifikasi AI, biaya penerapan, hasil kerja, dan dampak tenaga kerja berdasarkan negara. Pembaca sebaiknya memakai data pemasangan sebagai indikator skala adopsi, bukan sebagai bukti bahwa setiap robot telah bekerja secara otonom.
Untuk perusahaan, prioritasnya adalah memilih proses yang paling terukur dan berulang sebelum membeli perangkat. Untuk pengamat teknologi, angka China dan AS menunjukkan kekuatan penerapan industri, bukan perlombaan AI semata. Nilai robot tetap ditentukan oleh seberapa baik perangkat itu mengurangi waktu kerja, menjaga konsistensi, dan terhubung dengan alur produksi nyata.